A sua relação com o dinheiro começou antes do seu primeiro salário
A sua relação com o dinheiro é o jeito como você pensa, sente e age diante dele. E quase ninguém escolheu essa relação de propósito. Ela foi montada na infância, com as frases que você ouviu à mesa, as cenas que viu em casa e os sustos que a família passou. Por isso duas pessoas com o mesmo salário podem viver vidas financeiras completamente diferentes. O dinheiro que entra é só metade da história; a outra metade é o olhar de quem recebe.
Pense em alguém que passou a vida usando os óculos do avô. O grau foi feito para outros olhos, em outra época. Tudo fica um pouco torto, um pouco borrado, e a pessoa acha que o mundo é assim mesmo. Nunca passou pela cabeça dela que o problema podia estar na lente.
Com o dinheiro acontece algo muito parecido.
Como se forma a nossa relação com o dinheiro?
O escritor T. Harv Eker, autor de Os Segredos da Mente Milionária, chama isso de “modelo de dinheiro”, uma espécie de molde interno que a gente carrega sem perceber.1 Segundo ele, esse molde é feito de três ingredientes.
O primeiro é o que você ouviu. “Dinheiro não dá em árvore.” “Rico é tudo desonesto.” “Isso não é para gente como nós.” Frase repetida muitas vezes na infância vira verdade na vida adulta, mesmo que ninguém lembre quando aprendeu.
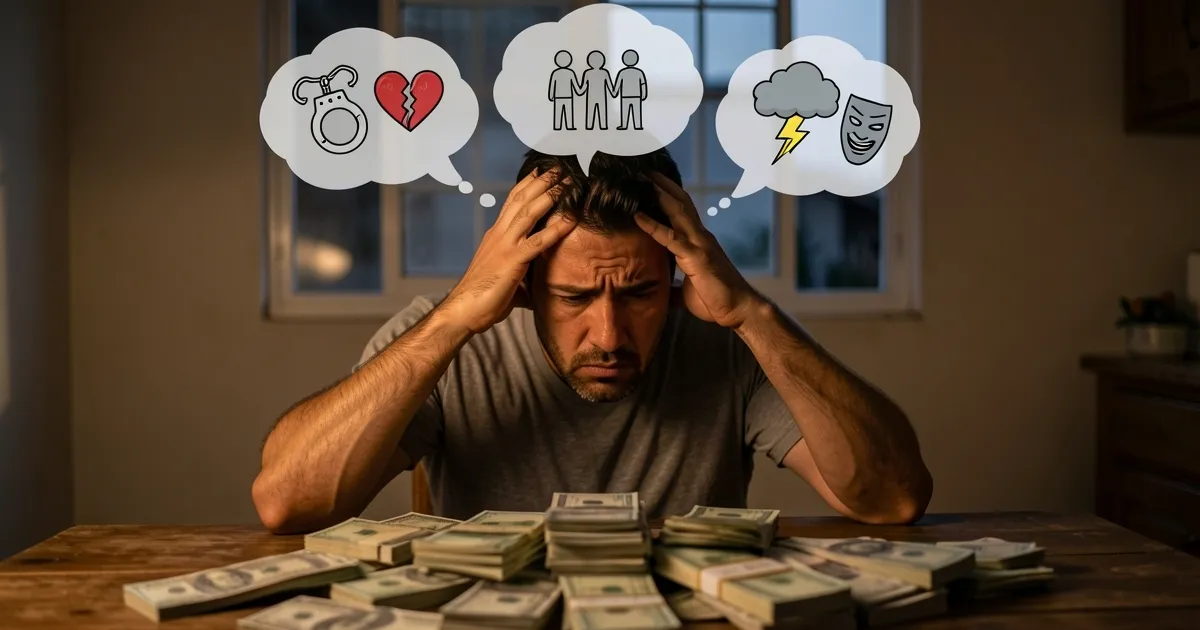
O segundo é o que você viu. Se em casa o dinheiro era motivo de briga, é bem possível que hoje você evite olhar o extrato. Se os pais gastavam tudo no dia do pagamento, gastar rápido pode parecer o normal.
O terceiro é o que você viveu. Um despejo, uma falência na família ou um mês em que faltou comida deixam marcas que falam mais alto que qualquer planilha.
A ideia central de Eker é simples: pensamentos viram sentimentos, sentimentos viram ações e ações viram resultados. Se a gente só mexe nos resultados, como cortar gastos ou procurar uma renda extra, mas deixa os pensamentos intactos, a vida financeira acaba voltando para o mesmo lugar, como um elástico.
Por que a gente dá valor demais, ou de menos, ao dinheiro?
Pesquisadores da área de psicologia financeira deram nome a essas crenças: roteiros de dinheiro. São ideias quase automáticas, formadas cedo, que ajudam a prever como a pessoa vai lidar com as contas.2 E elas costumam puxar para dois extremos.
Num lado está quem coloca o dinheiro lá no alto. Para essa pessoa, mais dinheiro resolveria tudo, e o valor dela mesma parece subir e descer junto com o saldo. Vive correndo atrás do próximo aumento e nunca sente que chegou.
No outro lado está quem empurra o dinheiro para longe. Acha feio querer ganhar mais, sente culpa quando sobra e, sem perceber, dá um jeito de gastar o que entrou. Por fora parece desapego, mas muitas vezes é medo.
Os dois estão usando óculos com o grau trocado. Um enxerga o dinheiro grande demais, o outro pequeno demais, e nenhum dos dois consegue ver o dinheiro do tamanho que ele tem.
Qual é o valor certo do dinheiro?
Talvez a pergunta mais honesta seja outra: para que serve o dinheiro na sua vida?
Um estudo grande sobre renda e bem-estar ajuda a enxergar isso com mais calma. Para a maioria das pessoas, ganhar mais continua trazendo mais bem-estar, mesmo em faixas de renda altas. Só que, para quem já vive infeliz por outros motivos, a partir de certo ponto o dinheiro extra quase não muda nada.3 Em outras palavras, dinheiro melhora muito a vida, mas não conserta o que não é feito de dinheiro.
Eker resume isso de um jeito parecido: o dinheiro é extremamente importante nas áreas onde ele funciona, como liberdade, segurança e escolhas, e quase sem importância nas áreas onde ele não funciona, como amor, propósito e paz com quem você é.
Sêneca já dizia algo nessa linha há quase dois mil anos:
“Não é pobre quem tem pouco, mas quem deseja mais.” (Sêneca, Cartas a Lucílio)
Dá para mudar a relação com o dinheiro?
Dá, e o primeiro passo é só perceber que você está de óculos. Muita gente nunca se pergunta de onde vem o aperto no peito ao abrir o aplicativo do banco, ou a vontade de gastar logo depois de receber. Quando a pessoa consegue dizer “isso é a voz da minha mãe” ou “isso é o susto de quando meu pai perdeu o emprego”, a lente já fica um pouco mais nítida.
O segundo passo é trocar o grau aos poucos, olhando os números com calma. Às vezes basta ver quanto um hábito pequeno custa ao longo dos anos para enxergar o dinheiro de outro jeito, e a nossa calculadora de custo de hábitos faz essa conta em um minuto.
Ninguém precisa jogar fora tudo o que aprendeu em casa. Muitas lições continuam boas. A ideia é só conferir, uma a uma, quais ainda servem para os seus olhos de hoje.
Então fica uma pergunta para você levar para a semana. Qual frase sobre dinheiro você mais ouviu quando era criança, e quanto da sua vida financeira de hoje ainda está obedecendo a ela?
Para continuar ajustando o grau dos seus óculos, separamos mais três leituras:
- Se a lente sempre empurra a decisão para depois, aqui explicamos o preço de deixar para amanhã.
- Quando o dinheiro deixa de ser um monstro, dá vontade de ver quanto ele pode crescer, e a matemática mostra que a verdadeira riqueza está no que você faz hoje.
- Olhar para o extrato fica bem mais leve com tudo no lugar, então veja a melhor forma de organizar as contas no dia do pagamento.
Comentário do Editor: Todo mundo tem aquele amigo que repete “dinheiro não traz felicidade” toda vez que a fatura do cartão chega, e mesmo assim confere o saldo três vezes por dia. Manda este artigo para ele. Talvez seja a hora de levar os óculos dele para uma revisão.
Footnotes
-
Eker, T. H. (2006). Os Segredos da Mente Milionária. Rio de Janeiro: Sextante. ↩ confira
-
Klontz, B., Britt, S. L., Mentzer, J. & Klontz, T. (2011). Money beliefs and financial behaviors: development of the Klontz Money Script Inventory. Journal of Financial Therapy, 2(1). ↩ confira
-
Killingsworth, M. A., Kahneman, D. & Mellers, B. (2023). Income and emotional well-being: a conflict resolved. Proceedings of the National Academy of Sciences, 120(10), e2208661120. ↩ confira
Links de livros são de afiliado: se você comprar por eles, o Ponto de Ajuste recebe uma pequena comissão, sem custo extra para você.
Comentários
Ainda não há comentários. Que tal ser a primeira pessoa?